
Envelhecimento da população abre oportunidades para o mercado de seguros e amplia debate sobre planejamento financeiro
Com o aumento da longevidade e dos custos relacionados aos cuidados na terceira idade, corretora de seguros Elisabete Marinho destaca a importância de preparar as famílias financeiramente para a perda de autonomia e as despesas com assistência
O envelhecimento da população brasileira está transformando não apenas as relações familiares, mas também o mercado de serviços e as necessidades de planejamento financeiro. Com famílias menores, maior participação feminina no mercado de trabalho e aumento da expectativa de vida, os cuidados com pessoas idosas passaram a representar uma preocupação crescente. Nesse cenário, o setor de seguros ganha espaço nas discussões sobre proteção patrimonial, organização financeira e preparação para os custos da terceira idade.
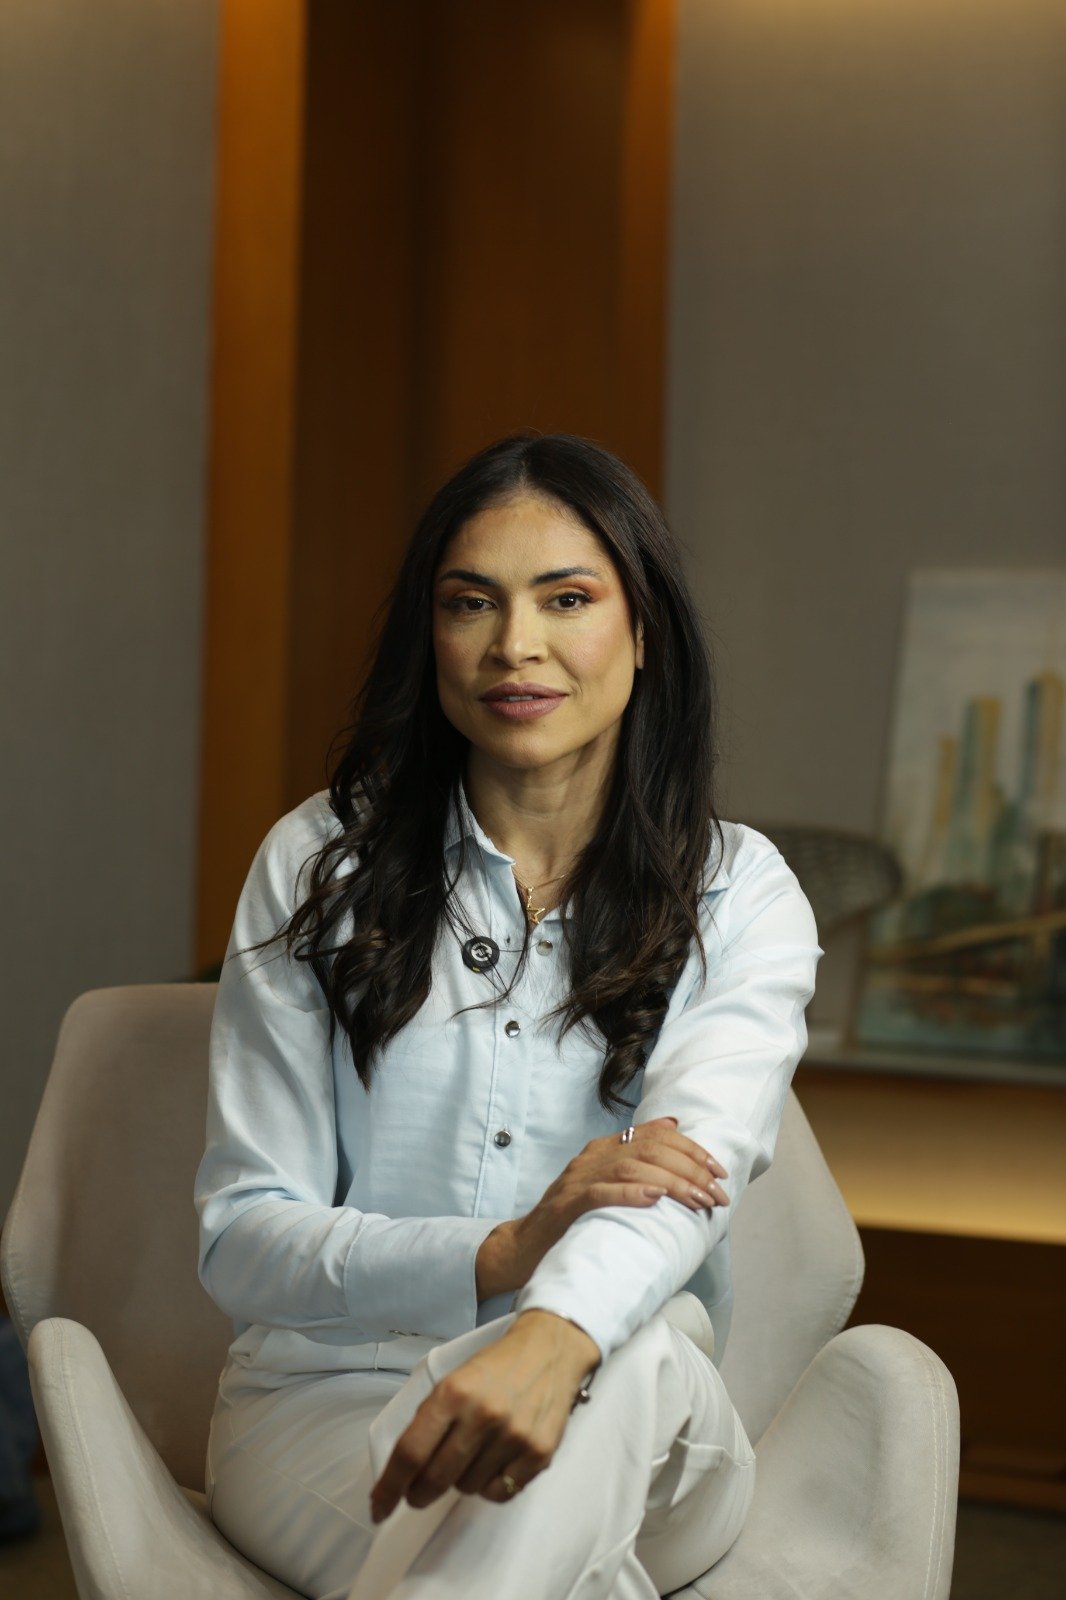
Para a corretora de seguros e empresária Elisabete Marinho, de São Paulo, a longevidade precisa ser considerada no planejamento financeiro muito antes de surgirem as primeiras limitações físicas ou cognitivas. A possibilidade de precisar de cuidadores, acompanhamento especializado, adaptações na residência e assistência contínua pode representar um impacto significativo no orçamento familiar, especialmente quando a necessidade se prolonga por vários anos.
A chamada economia prateada, que reúne produtos e serviços destinados à população com mais de 50 anos, também movimenta novas oportunidades de negócios. O crescimento desse público amplia a demanda por soluções relacionadas à saúde, moradia, assistência, mobilidade e proteção financeira. Para o mercado de seguros, o cenário representa uma oportunidade de desenvolver abordagens mais alinhadas às necessidades de uma população que vive mais e precisa planejar diferentes etapas da vida.
Seguro de vida e previdência entram no planejamento da longevidade
Uma das questões que merecem atenção é o custo da assistência profissional na velhice. A contratação de cuidadores, especialmente em situações que exigem acompanhamento diário ou integral, pode comprometer uma parcela expressiva da renda familiar. Quando não existe uma reserva financeira, os filhos frequentemente acabam assumindo essas despesas, muitas vezes sem planejamento prévio.
Nesse contexto, o seguro de vida pode oferecer coberturas que auxiliam financeiramente diante de determinadas situações previstas em contrato. Entre elas está a Invalidez Funcional Permanente Total por Doença (IFPD), cobertura que, conforme as condições da apólice, prevê indenização quando o segurado perde sua existência independente em decorrência de doença.
Também existem coberturas para doenças graves, que permitem o pagamento de um capital segurado após o diagnóstico de enfermidades especificadas no contrato. O recurso pode ajudar a custear tratamentos, adaptações na rotina e outras despesas decorrentes da condição de saúde.
A previdência privada, por sua vez, funciona como uma alternativa de acumulação de recursos para o futuro. Ao longo da vida profissional, o indivíduo pode formar uma reserva que, posteriormente, poderá ser utilizada para complementar a renda e custear despesas relacionadas à longevidade.
É importante observar que essas modalidades não representam, necessariamente, um seguro específico para custear cuidadores. As coberturas possuem critérios de elegibilidade, carências, definições de risco e regras próprias, que precisam ser avaliados antes da contratação.
Planejamento precisa começar antes da terceira idade
Um dos desafios do setor é estimular a população a pensar na proteção financeira em uma fase da vida em que ainda existe maior possibilidade de contratação de seguros e formação de reservas. Isso porque a idade e as condições de saúde podem influenciar a aceitação e o custo das apólices.
Para Elisabete, a conversa sobre proteção financeira não deve começar somente quando os pais precisam de assistência ou quando a família enfrenta uma situação de emergência. Pessoas entre 40 e 60 anos, por exemplo, frequentemente já acompanham o envelhecimento dos próprios pais e começam a perceber os impactos financeiros dessa realidade.
A experiência também evidencia a importância de discutir a própria velhice. Preparar-se financeiramente significa ampliar as possibilidades de escolha no futuro, inclusive sobre onde morar, como receber assistência e quem poderá prestar os cuidados necessários.
A corretora destaca que o seguro precisa ser compreendido como uma ferramenta de organização e proteção, e não apenas como uma despesa ou um produto contratado diante de uma situação de risco.
Novas demandas ampliam oportunidades para corretores e seguradoras
O envelhecimento populacional também traz desafios para as empresas que atuam diretamente com assistência domiciliar e cuidados de longa duração. Redes especializadas, agências e profissionais autônomos estão inseridos em uma atividade que envolve riscos operacionais, físicos e de responsabilidade civil.
Nesse mercado, o seguro de responsabilidade civil pode representar uma proteção importante para empresas prestadoras de serviços, conforme os riscos e as atividades contemplados na apólice. Já o seguro de acidentes pessoais pode oferecer cobertura ao profissional cuidador em situações previstas no contrato.
A discussão amplia o campo de atuação de corretores e seguradoras, que podem desenvolver soluções para diferentes públicos: desde famílias que precisam organizar recursos para a velhice até empresas e profissionais que trabalham com assistência a idosos.